← Professionnels
Employeurs · loi ANI

Mutuelle et prévoyance collectives
vos salariés bien protégés

La mutuelle d’entreprise est obligatoire dès le premier salarié (loi ANI) ; la prévoyance collective l’est pour les cadres et selon votre convention collective. Deux obligations qui peuvent aussi devenir un vrai levier d’attractivité et de fidélisation de vos équipes.

Votre devis collective
Vos équipes,
protégées
Étude selon votre convention collective
✓ Mutuelle obligatoire dès le 1er salarié
✓ Participation employeur d’au moins 50 %
✓ Obligations de branche vérifiées
✓ Cadres et non-cadres
✓ Homme clé et retraite collective en option

En bref. Claris Courtage, cabinet de courtage en assurances 100 % en ligne, met en place la mutuelle et la prévoyance collectives des entreprises dans toute la France.

  • Mutuelle d’entreprise obligatoire pour tous les salariés du secteur privé depuis le 1er janvier 2016, avec une participation de l’employeur d’au moins 50 %.
  • Prévoyance collective obligatoire pour les cadres et, selon la convention collective, pour d’autres catégories de salariés.
  • Mise en place par décision unilatérale de l’employeur, accord collectif ou référendum ; portabilité des droits jusqu’à 12 mois après la rupture du contrat.
  • Des assureurs sélectionnés pour leur réactivité dans le traitement courant des demandes (affiliations, départs, arrêts de travail).
  • Premier retour sous 24 h ouvrées, puis étude complète selon votre convention collective.
Nos garanties

Ce que nous mettons en place

Pour la gestion au quotidien (affiliations, départs, arrêts de travail, questions des salariés), nous avons sélectionné les assureurs les plus réactifs dans le traitement courant des demandes : moins de relances pour vous, des réponses rapides pour vos équipes.

❤️
Mutuelle santé collective — obligatoire
Depuis le 1er janvier 2016, tout employeur du secteur privé doit proposer une complémentaire santé collective avec une participation minimale de 50 %. Nous proposons des formules qui vont au-delà du minimum légal pour renforcer votre attractivité employeur.
🩺
Prévoyance collective — incapacité, invalidité, décès
Couvre les salariés en cas d’arrêt de travail (maintien de salaire), d’invalidité ou de décès. Obligatoire pour les cadres et certaines branches professionnelles. Nous vérifions vos obligations de branche avant de vous proposer un contrat.
🔑
Assurance homme clé
Indemnise l’entreprise en cas de décès ou d’invalidité d’un collaborateur indispensable : dirigeant, associé technique, commercial stratégique. L’indemnité permet de faire face aux pertes d’exploitation ou de financer un recrutement.
📈
Retraite collective — PERO
Le PER d’entreprise obligatoire permet à vos salariés, et à vous si vous êtes assimilé salarié, de se constituer une retraite complémentaire. Les cotisations de l’employeur sont déductibles du résultat. Voir la retraite collective →
🤝
Portabilité des droits
Un salarié qui quitte l’entreprise (hors faute lourde) et qui est indemnisé par l’assurance chômage conserve le bénéfice de la mutuelle et de la prévoyance collectives pendant une durée égale à celle de son dernier contrat, dans la limite de 12 mois, sans cotisation supplémentaire.
⚖️ Obligations légales
›
Mutuelle collective obligatoire dès le 1er salarié, participation employeur ≥ 50 %.
›
Prévoyance obligatoire pour les cadres et certaines branches — vérifiez votre convention collective.
›
Acte de mise en place obligatoire : décision unilatérale (DUE), accord collectif ou référendum.
›
Sanctions URSSAF en cas de non-conformité : redressement et perte des avantages fiscaux.
Aller plus loin

Un budget avantages sociaux pour vos salariés

Au-delà de la mutuelle et de la prévoyance, vous pouvez fidéliser vos équipes à moindre coût et renforcer leur pouvoir d’achat avec un compte multi-avantages : l’entreprise l’alimente chaque mois d’un montant qu’elle choisit, et chaque salarié l’utilise selon ses besoins, parmi les catégories que vous avez activées.

🍽️
Un seul compte, plusieurs usages
Titres-restaurant, mobilité, culture, cadeaux, CESU, équipement de télétravail… Fini le solde de carte restaurant qui s’accumule sans trouver d’usage : chacun arbitre selon sa situation.
💶
Fidéliser vos équipes à moindre coût
Un levier de fidélisation sans surcoût par rapport à une augmentation de salaire : selon les catégories choisies et dans le respect des plafonds d’exonération applicables, vos salariés gagnent davantage en pouvoir d’achat pour un même budget, sans alourdir votre masse salariale.
⚙️
Une gestion simplifiée
Mise à disposition 100 % digitale, et la possibilité de regrouper mutuelle, prévoyance et avantages du quotidien sur une seule plateforme.

💡 Nous vous présentons cette solution lors de l’étude de votre collective : il suffit de le demander dans votre devis.

📋
Pour préparer votre devis
Pièces nécessaires — Collective entreprise
✓
Extrait Kbis (moins de 3 mois)
Identification de l’entreprise, forme juridique et secteur d’activité.
✓
Convention collective applicable
Détermine vos obligations minimales de prévoyance et mutuelle selon votre branche.
✓
Nombre de salariés & répartition cadres / non-cadres
Distinction fondamentale. Pour chaque catégorie : effectif, âge moyen, salaire brut moyen.
✓
Contrat collectif actuel (si renouvellement)
Garanties en vigueur, cotisations employeur et salarié, sinistralité sur 3 ans.
✓
Masse salariale brute annuelle
Base de calcul de la prime prévoyance collective. Pour l’homme clé : fiche de paie et avantages détaillés.
💡 Le choix de l’acte de mise en place (DUE, accord collectif, référendum) a des conséquences fiscales et sociales importantes. Nous vous accompagnons dans cette démarche.
FAQ

Ce que vous voulez savoir

La mutuelle collective est-elle vraiment obligatoire pour un employeur ?+
Oui, depuis le 1er janvier 2016 (loi ANI), tout employeur du secteur privé doit proposer une complémentaire santé à ses salariés, avec une participation minimale de 50 % de la cotisation. Le non-respect expose à un redressement URSSAF et à la perte des avantages fiscaux et sociaux liés aux cotisations patronales.
Quelle différence entre DUE et accord collectif ?+
La Décision Unilatérale de l’Employeur (DUE) est la méthode la plus simple — l’employeur rédige seul l’acte de mise en place. L’accord collectif nécessite une négociation avec les représentants du personnel. Le référendum est une troisième option. La DUE est généralement recommandée pour les TPE sans délégués syndicaux.
Un salarié peut-il refuser la mutuelle collective ?+
Oui, dans des cas précis : s’il est déjà couvert par une autre couverture collective obligatoire (y compris comme ayant droit de son conjoint), s’il bénéficie de la complémentaire santé solidaire, s’il est en CDD ou en contrat de mission court, ou s’il est à temps partiel ou apprenti avec une cotisation qui représenterait au moins 10 % de sa rémunération brute. Certaines dispenses sont de droit, d’autres doivent être prévues dans l’acte de mise en place ; le salarié doit toujours les demander par écrit.
L’assurance homme clé est-elle déductible fiscalement ?+
Oui, les primes d’assurance homme clé sont déductibles du résultat imposable de l’entreprise, sous certaines conditions. En contrepartie, l’indemnité versée en cas de sinistre est imposable comme un produit exceptionnel. C’est un levier à la fois de protection et de gestion fiscale.
Comment fonctionne la portabilité pour un salarié licencié ?+
Un salarié dont le contrat est rompu (hors faute lourde) et qui est indemnisé par l’assurance chômage conserve le bénéfice de la mutuelle et de la prévoyance collectives pendant une durée égale à celle de son dernier contrat, dans la limite de 12 mois. Cette portabilité est financée par la mutualisation — sans cotisation supplémentaire de l’employeur ni de l’ancien salarié. L’employeur doit informer le salarié de ce droit dans le certificat de travail.
Et la protection du dirigeant lui-même ?+
La collective protège vos salariés. Si vous êtes dirigeant assimilé salarié (président de SAS, gérant minoritaire de SARL), vous pouvez en bénéficier selon la catégorie couverte. Si vous êtes travailleur non salarié, vous n’en bénéficiez pas : nous complétons alors votre dispositif avec une mutuelle, une prévoyance et un PER individuel de dirigeant.
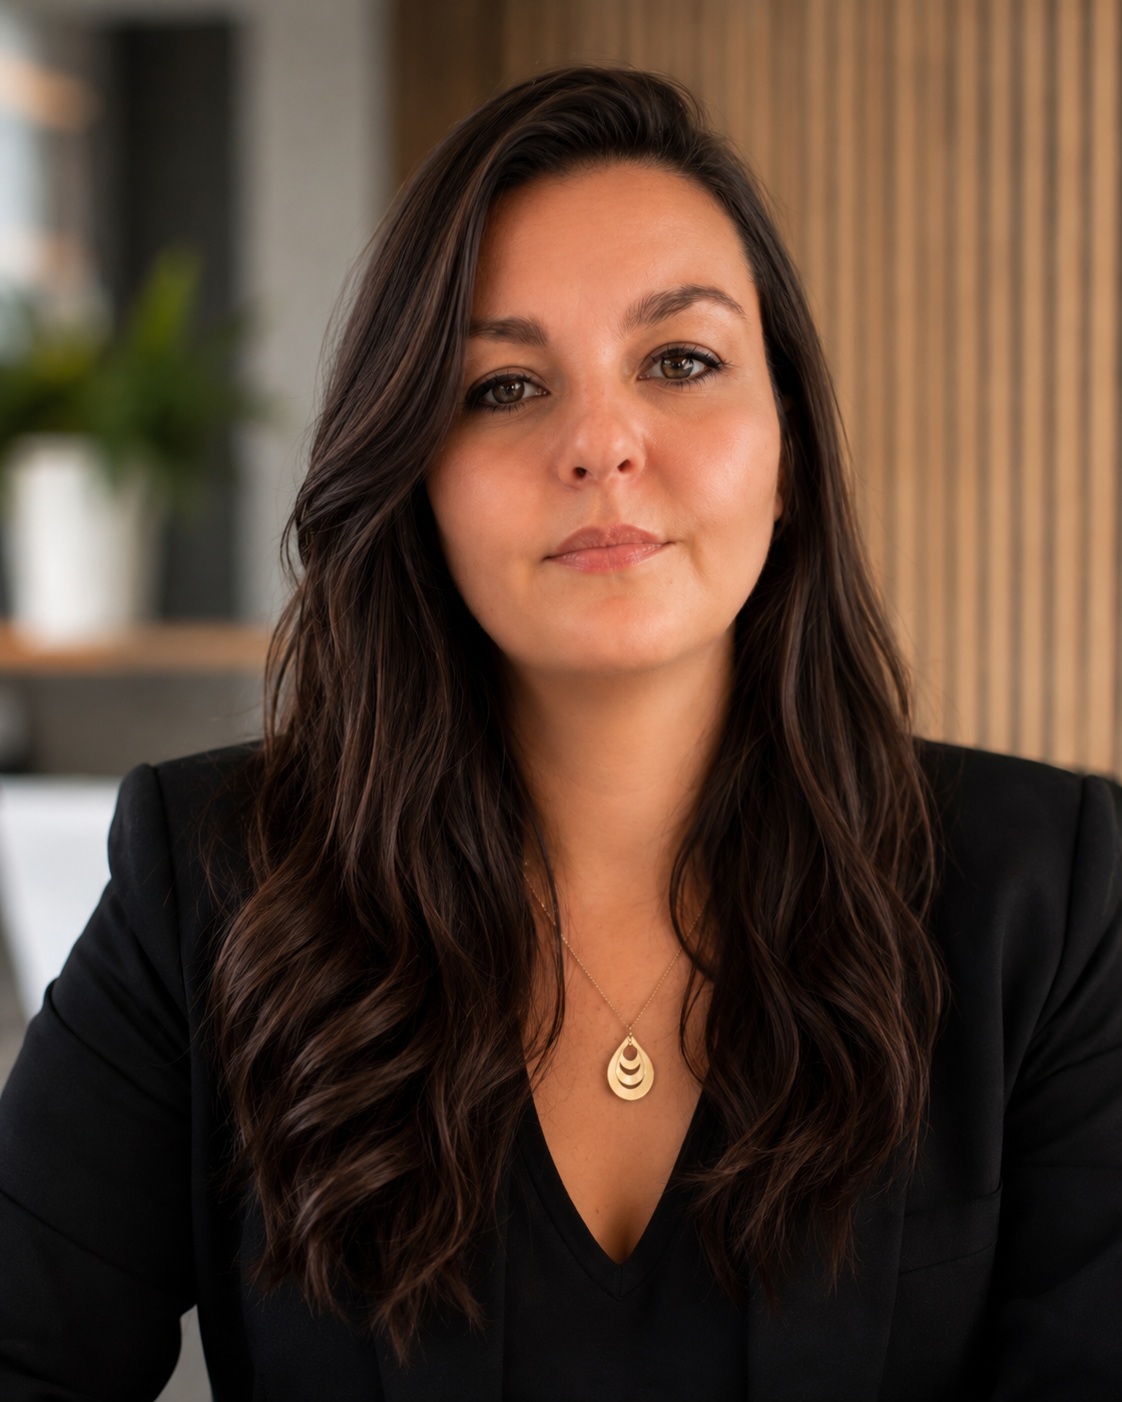
Gwenaëlle DURET, Courtière indépendante en assurances
Gwenaëlle DURET
Courtière indépendante en assurances

Titulaire d’une maîtrise en droit des assurances (Université Jean Moulin Lyon 3), plus de 15 ans d’expérience chez des assureurs et un grossiste spécialisé. Claris Courtage, ORIAS n° 26009325. Page mise à jour le 29 septembre 2026.

Textes de référence
  • Loi n° 2013-504 du 14 juin 2013 relative à la sécurisation de l’emploi (généralisation de la complémentaire santé au 1er janvier 2016)
  • Code de la sécurité sociale, article L911-8 (portabilité des garanties)
  • Accord national interprofessionnel du 17 novembre 2017 (prévoyance des cadres)

Protéger vos équipes

Mutuelle santé · Prévoyance · Retraite collective
Premier retour sous 24 h ouvrées · sans engagement

Mutuelle & prévoyance collectives : conformes loi ANI — premier retour sous 24 h ouvrées.