- Toute société de sécurité privée doit être autorisée par le CNAPS, et chaque agent doit détenir une carte professionnelle.
- La RC Pro est obligatoire : sans attestation, impossible d’obtenir ou de conserver l’autorisation d’exercer (Code de la sécurité intérieure). Un minimum de 500 000 € par sinistre est fréquemment exigé.
- Elle couvre les dommages causés aux tiers en mission (corporels, matériels), les fautes professionnelles et, selon les contrats, la malveillance d’un agent.
- En 2026, le nouveau portail CNAPS Dracar Ultimate impose une mise en conformité au 1ᵉʳ octobre 2026 pour les entreprises déjà connues.
La sécurité privée est l’un des secteurs les plus encadrés de France. Entre l’autorisation du CNAPS, la carte professionnelle des agents et l’obligation d’assurance, exercer sans être en règle expose à un retrait d’autorisation — donc à l’arrêt pur et simple de l’activité. Voici, en 2026, ce que le Code de la sécurité intérieure impose en matière de responsabilité civile professionnelle, ce que couvre réellement le contrat, et comment choisir une RC Pro conforme.
La RC Pro est-elle obligatoire pour un agent de sécurité ?
Oui, sans ambiguïté. Les métiers de la sécurité privée étant réglementés par le Code de la sécurité intérieure, l’agrément et l’autorisation d’exercice délivrés par le CNAPS ne sont accordés que sur présentation d’une attestation d’assurance responsabilité civile professionnelle. Sans elle, il est tout simplement illégal d’exercer, et l’attestation doit être produite au CNAPS — notamment au renouvellement. C’est le cas que vous soyez société de gardiennage, agent indépendant ou auto-entrepreneur, dès lors que l’activité relève du CNAPS.
Ce que la RC Pro sécurité couvre vraiment
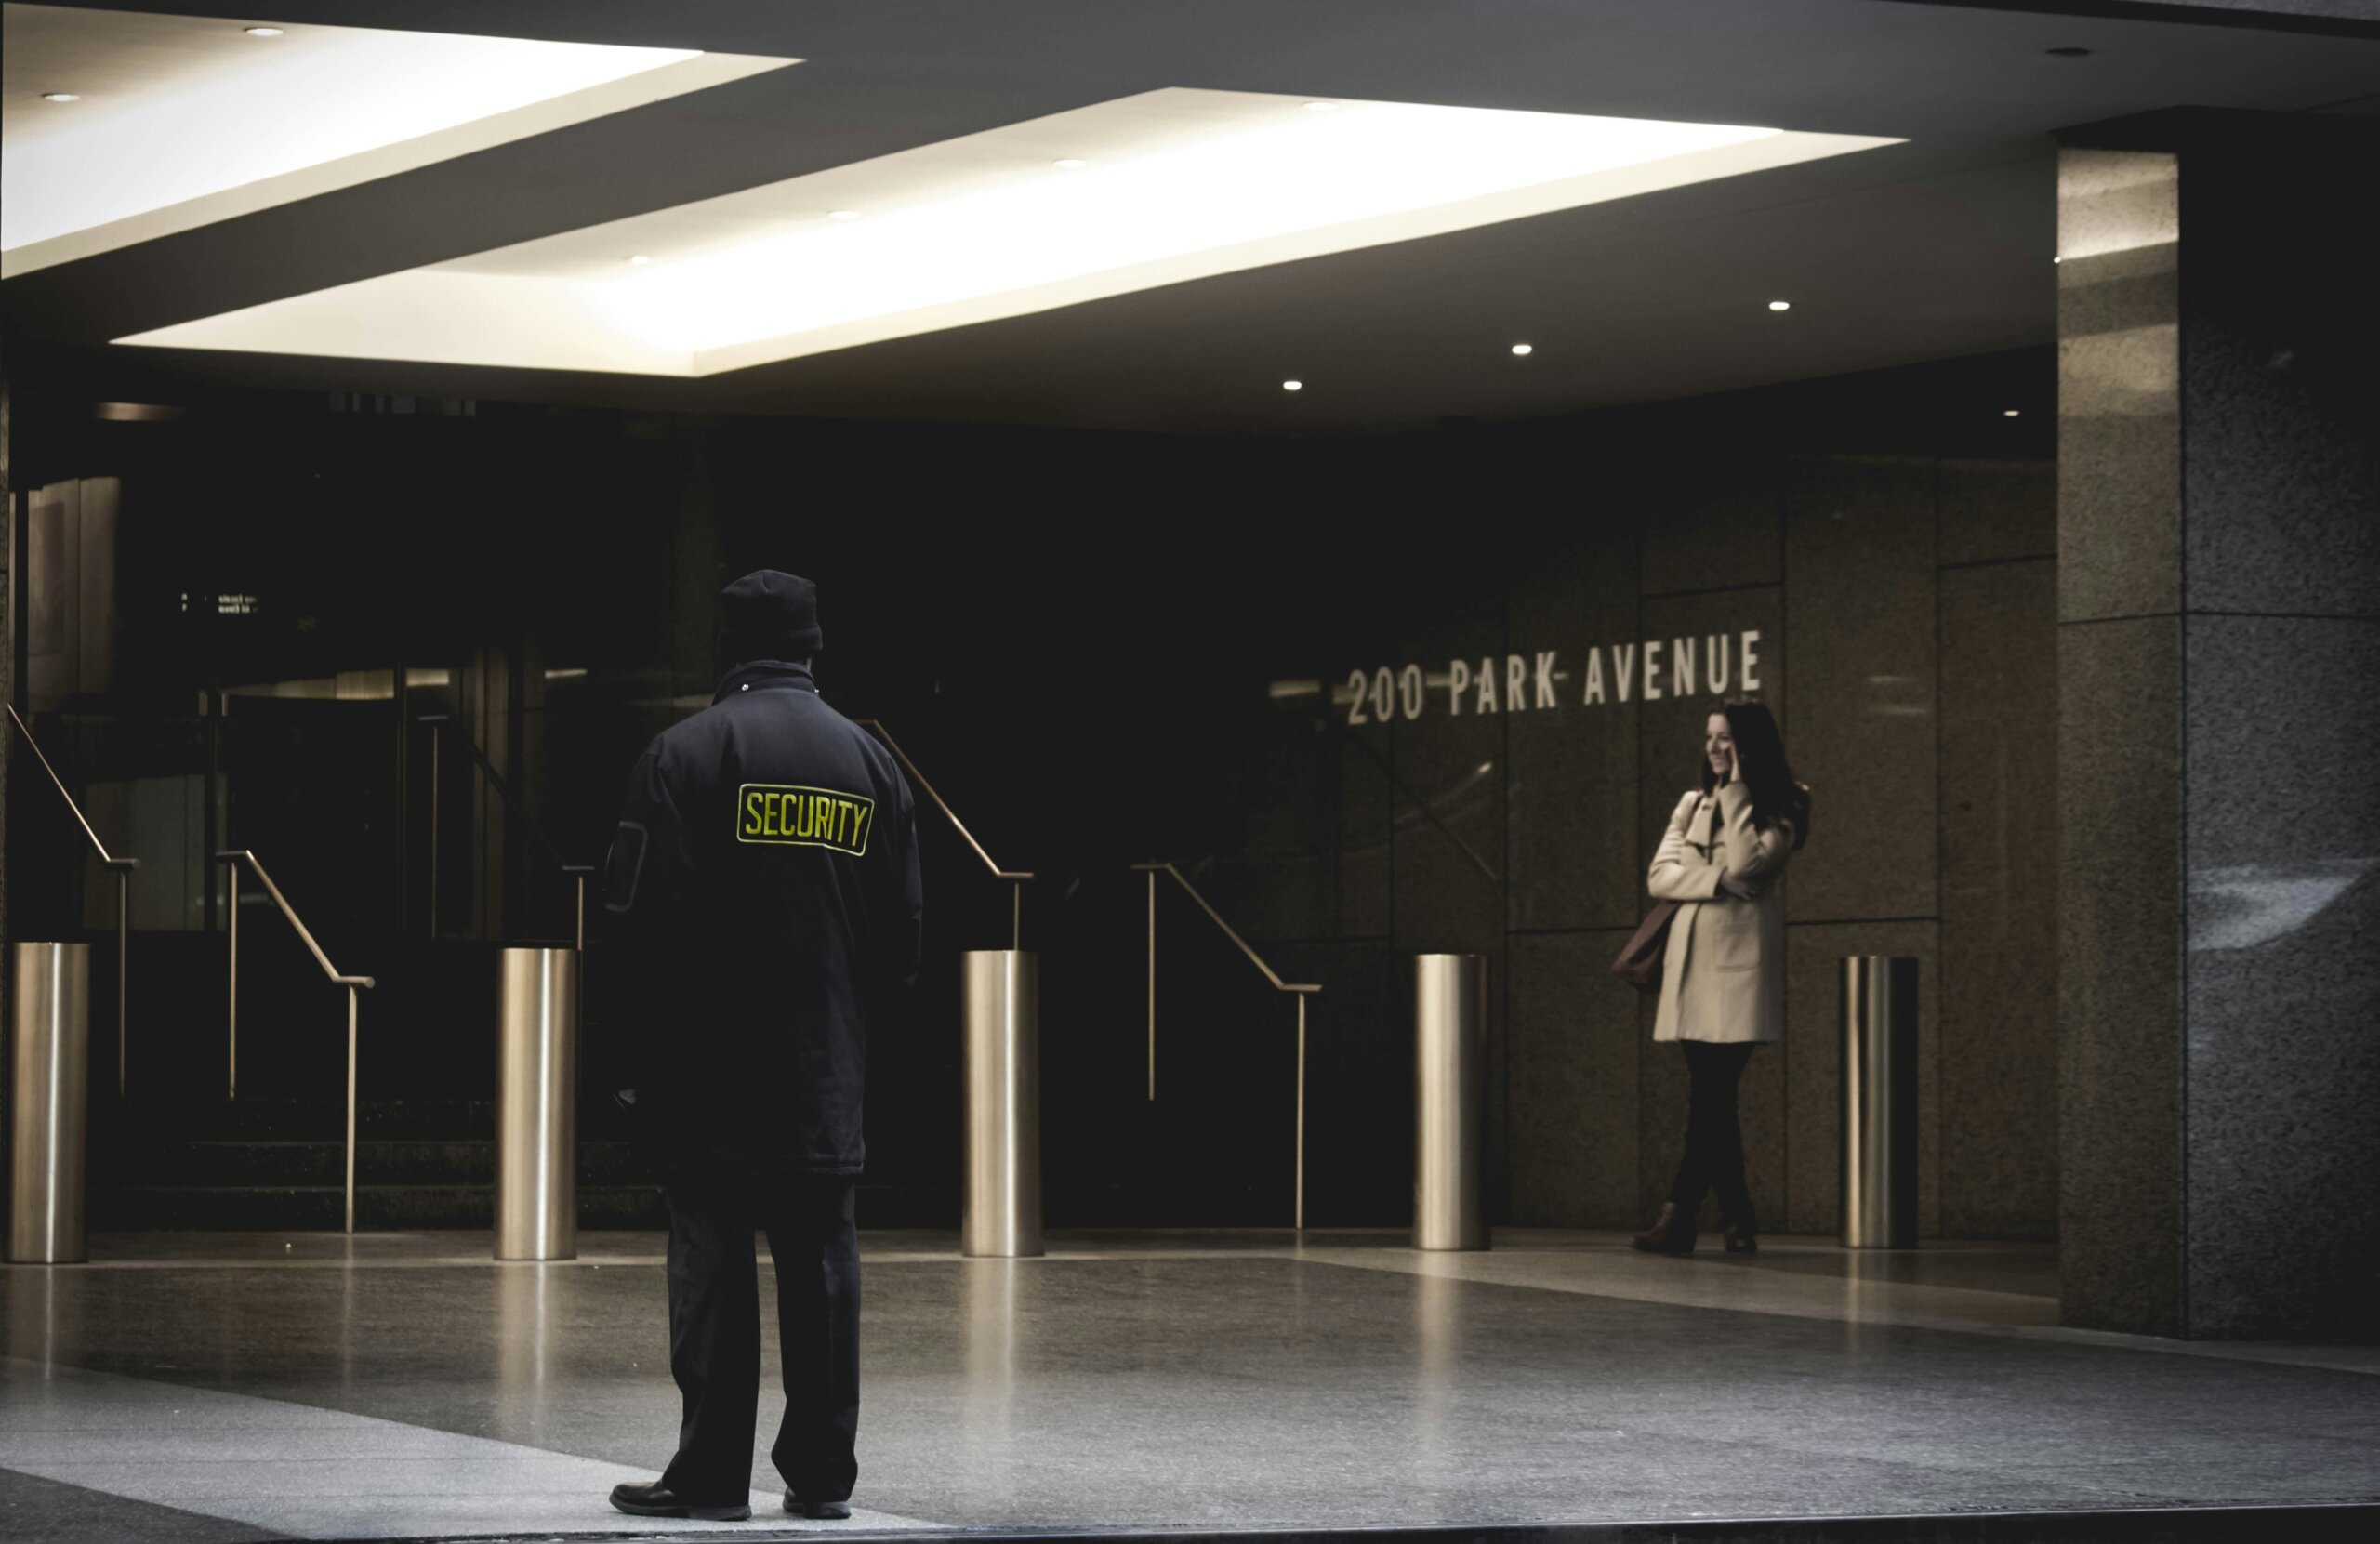
Le métier place l’agent au cœur du risque : altercations, interventions physiques, surveillance de biens de valeur. La RC Pro prend en charge les conséquences financières des dommages causés à autrui dans ce cadre :
Dommages aux tiers
Corporels et matériels causés à un client, un visiteur ou un passant pendant une mission de surveillance ou d’intervention.
Faute professionnelle
Négligence, erreur d’appréciation d’un danger, manquement dans l’exécution de la mission confiée.
Malveillance d’un préposé
Selon les contrats, les dommages causés par la faute ou la malveillance de l’un de vos propres agents.
Défense-recours
La prise en charge des frais de défense en cas de mise en cause, et l’exercice des recours contre un tiers responsable.
Bon à savoir — la RC Pro (liée à votre activité) est souvent complétée par une RC Exploitation, qui couvre les préjudices liés à la vie de l’entreprise en dehors des missions elles-mêmes. Les deux se complètent.
Autorisation, carte professionnelle, agrément
Avant même l’assurance, exercer suppose de franchir trois étapes contrôlées par le CNAPS :
L’agrément du dirigeant : casier judiciaire vierge, aptitude, qualification. Valable 5 ans et renouvelable.
L’autorisation d’exercice de la société : délivrée après immatriculation (SIREN), sur vérification des obligations sociales, fiscales — et de l’assurance RC Pro.
La carte professionnelle de chaque agent : attestant qualification (CQP APS, SSIAP…) et moralité. Obligatoire pour tout agent employé.
Combien coûte une RC Pro sécurité, de quoi ça dépend ?
Il n’existe pas de tarif unique : la cotisation se calcule sur votre profil de risque. Plusieurs critères pèsent sur le prix :
| Critère | Son effet sur la cotisation |
|---|---|
| Activités exercées | Gardiennage, sécurité incendie (SSIAP), protection des personnes, cynophile, transport de fonds… les activités sensibles coûtent plus cher |
| Chiffre d’affaires | Base de calcul principale de la prime pour une société |
| Nombre d’agents | Plus l’effectif est important, plus l’exposition — et la prime — augmentent |
| Sinistralité passée | Un historique de sinistres pèse à la hausse |
Notre conseil — plutôt qu’un tarif affiché, demandez une étude personnalisée : sur ce marché de niche, l’écart de prix entre assureurs spécialisés est important à garanties égales. Une mise en concurrence bien menée fait souvent la différence.
Choisir un contrat conforme en 4 points
Vérifiez le plafond de garantie : au moins le minimum exigé par le CNAPS et vos donneurs d’ordre (souvent 500 000 € par sinistre, parfois davantage).
Déclarez toutes vos activités : une activité non déclarée (SSIAP, cynophile, événementiel…) n’est pas couverte. Soyez exhaustif.
Anticipez la sous-traitance : si vous faites appel à d’autres prestataires, vérifiez que leur responsabilité et la vôtre sont bien articulées dans le contrat.
Exigez la défense-recours et une attestation rapide à transmettre au CNAPS, et comparez au moins trois assureurs spécialisés avant de signer.
Une RC Pro conforme CNAPS, sans mauvaise surprise
Nous travaillons avec des assureurs spécialisés dans la sécurité privée et vous obtenons une attestation rapide, au bon niveau de garanties — y compris pour les activités sensibles.
Demander mon étude RC Pro sécurité → Prendre rendez-vous →Les références de cet article
- Code de la sécurité intérieure, livre VI (articles L.611-1 et suivants) — réglementation des activités privées de sécurité et obligation d’assurance.
- Loi n° 83-629 du 12 juillet 1983 — texte fondateur de la réglementation des activités privées de sécurité (codifié depuis).
- CNAPS (Conseil National des Activités Privées de Sécurité) — agréments, cartes professionnelles, autorisations d’exercice ; autorité créée par la LOPPSI 2 (loi n° 2011-267 du 14 mars 2011).
- Décret n° 2025-1344 du 26 décembre 2025 — déploiement du portail Dracar Ultimate et mise en conformité 2026.

« La sécurité privée est un secteur où la moindre faille de couverture peut coûter l’autorisation d’exercer. Mon rôle : m’assurer que votre RC Pro colle exactement à vos activités déclarées au CNAPS, avec un plafond suffisant et une attestation que vous obtenez vite. Sur ce marché de spécialistes, la mise en concurrence change tout. »
Questions fréquentes
La RC Pro est-elle vraiment obligatoire pour un agent de sécurité ?
Quel montant de garantie faut-il prévoir ?
La RC Pro couvre-t-elle la faute d’un de mes agents ?
Suis-je concerné si je suis agent indépendant ou auto-entrepreneur ?
Qu’est-ce que Dracar Ultimate change en 2026 ?
Pour aller plus loin
RC Pro & Multirisque
Le socle d’assurance de toute entreprise : responsabilité civile et protection des locaux.
RéglementationSe rétracter d’une assurance pro
Vos droits de rétractation et de résiliation sur un contrat professionnel en 2026.
SolutionProfessions réglementées
Une couverture sur mesure pour les métiers encadrés, conforme à vos obligations légales.
Exercez en règle, sans faille de couverture
Nous comparons les assureurs spécialisés de la sécurité privée pour bâtir une RC Pro conforme CNAPS, adaptée à toutes vos activités.
Étudier ma RC Pro sécurité → Découvrir la RC Pro →